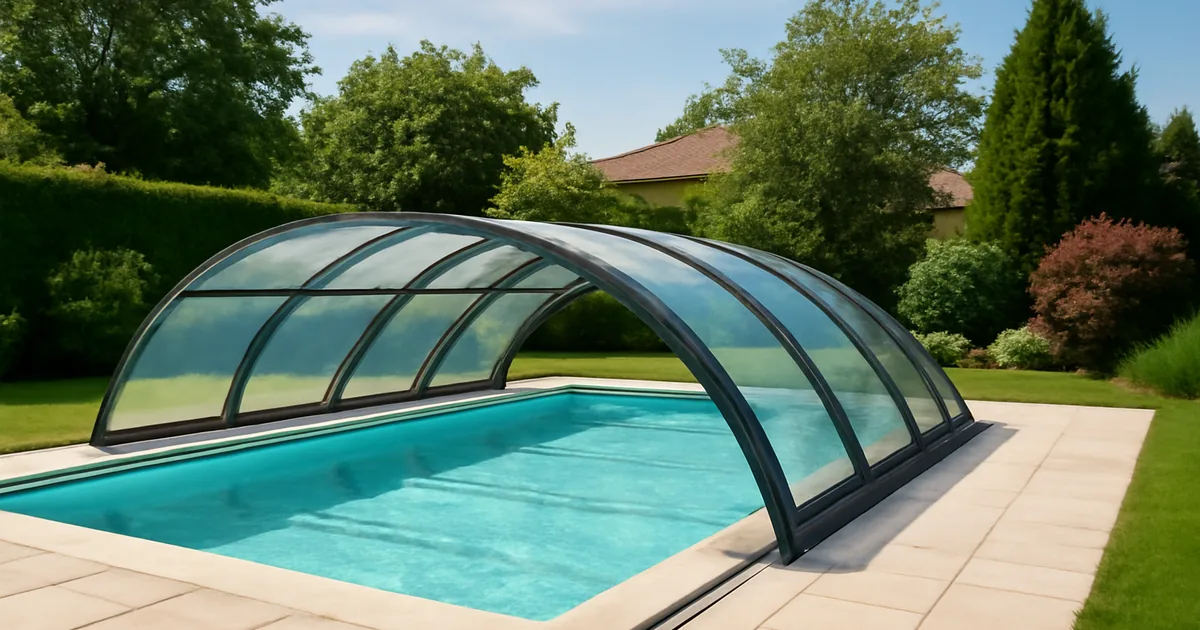
Vous venez d'installer un abri au-dessus de votre bassin et vous vous demandez quel sera l'impact sur vos impôts locaux ? La question de l'abri piscine taxe foncière impôts revient systématiquement chez les propriétaires, et la réponse dépend de plusieurs critères : hauteur de l'abri, surface couverte, type de structure et caractère permanent ou démontable. Voici tout ce que vous devez savoir pour anticiper la fiscalité liée à votre projet.
Un abri de piscine est-il soumis à la taxe foncière ?
Le critère déterminant : la hauteur sous faîtage
Le code général des impôts considère qu'une construction annexe augmente la valeur locative cadastrale d'un bien dès lors qu'elle constitue une surface close et couverte d'au moins 1,80 m de hauteur sous plafond. Ce seuil est la ligne de partage entre un abri imposable et un abri exonéré de taxe foncière.
Concrètement, un abri plat coulissant dont la hauteur ne dépasse pas 1,80 m n'entre pas dans le calcul de la surface taxable. À l'inverse, un abri haut ou mi-haut qui permet de circuler debout sera assimilé à une extension de la propriété bâtie et viendra augmenter votre base d'imposition foncière.
La notion de construction permanente
L'administration fiscale distingue les constructions fixées au sol de manière permanente des structures temporaires ou démontables. Un abri télescopique sur rails scellés dans une dalle est considéré comme permanent. Une simple bâche tendue sur une armature amovible ne l'est pas.
Les abris gonflables ou les dômes souples sans ancrage définitif échappent généralement à la taxe foncière, même si leur hauteur dépasse 1,80 m. Le caractère démontable et non fixé au sol constitue alors l'argument principal auprès du centre des impôts.
La piscine elle-même : un rappel utile
Avant même de parler de l'abri, rappelons que toute piscine enterrée ou semi-enterrée de plus de 10 m² est déjà soumise à la taxe foncière. L'abri vient donc s'ajouter à une base fiscale qui intègre déjà le bassin. Les piscines hors-sol démontables restent en revanche exonérées.
Taxe d'aménagement : le coût souvent oublié
Comment fonctionne cette taxe ?
La taxe d'aménagement est un impôt ponctuel, perçu une seule fois lors de la construction ou de l'agrandissement d'une propriété. Pour les piscines, elle s'applique dès que vous déposez une déclaration préalable de travaux ou un permis de construire.
En 2026, la valeur forfaitaire pour une piscine est fixée à 250 euros par m². Cette valeur est ensuite multipliée par les taux communal et départemental, qui varient selon votre lieu de résidence. Le taux communal oscille entre 1 % et 5 %, le taux départemental est plafonné à 2,5 %.
Exemple chiffré pour une piscine de 32 m²
Prenons une piscine standard de 8 x 4 m (32 m²) dans une commune appliquant un taux communal de 3 % et un taux départemental de 2,5 % :
- Base : 32 m² x 250 euros = 8 000 euros
- Part communale : 8 000 x 3 % = 240 euros
- Part départementale : 8 000 x 2,5 % = 200 euros
- Total taxe d'aménagement : 440 euros (paiement unique)
L'abri de piscine, s'il crée une surface close et couverte supplémentaire de plus de 5 m², peut générer une taxe d'aménagement complémentaire calculée cette fois sur la valeur forfaitaire au m² de surface de plancher (environ 920 euros/m² hors Île-de-France en 2026). Un abri haut de 32 m² pourrait donc engendrer un surcoût significatif.
Impact sur la taxe d'habitation et la valeur locative
Taxe d'habitation : résidences secondaires uniquement
Depuis 2023, la taxe d'habitation sur les résidences principales a été supprimée. En revanche, les résidences secondaires restent pleinement assujetties. Si votre piscine et son abri se trouvent dans une maison de vacances, l'impact fiscal sera double : taxe foncière et taxe d'habitation.
La valeur locative cadastrale, base de calcul des deux impôts, sera révisée à la hausse proportionnellement à la surface habitable ajoutée par l'abri. Un abri 4 saisons qui transforme l'espace piscine en véritable pièce de vie augmente sensiblement cette valeur.
Révision de la valeur locative cadastrale
L'ajout d'un abri de piscine de plus de 1,80 m de haut entraîne une réévaluation de la valeur locative de votre propriété. Cette réévaluation peut représenter entre 5 % et 15 % d'augmentation de la base imposable selon la surface de l'abri et la valeur initiale du bien. Sur votre avis d'imposition, cela se traduit par une hausse annuelle de la taxe foncière comprise entre 100 et 400 euros selon les communes.
Comparatif fiscal selon le type d'abri
Tous les abris ne sont pas logés à la même enseigne fiscale. Le tableau ci-dessous résume la situation pour les modèles les plus courants et vous permet d'anticiper l'impact de votre choix sur vos impôts liés à l'abri piscine taxe foncière impôts.
| Type d'abri | Hauteur | Taxe foncière | Taxe d'aménagement | Déclaration requise | Surcoût fiscal annuel estimé |
|---|---|---|---|---|---|
| Abri plat (< 60 cm) | < 1,80 m | Non | Non (pas de surface de plancher) | Déclaration préalable | 0 euro |
| Abri bas télescopique | < 1,80 m | Non | Non | Déclaration préalable | 0 euro |
| Abri mi-haut | 1,20 à 1,80 m | Non (si < 1,80 m) | Non | Déclaration préalable | 0 euro |
| Abri haut fixe | > 1,80 m | Oui | Oui | Permis de construire (si > 20 m²) | 150 à 400 euros |
| Abri haut adossé (véranda) | > 1,80 m | Oui | Oui | Permis de construire | 200 à 500 euros |
| Abri gonflable / bulle | > 1,80 m | Non (démontable) | Non | Aucune (< 3 mois/an) | 0 euro |
Un abri plat design représente donc le choix le plus neutre fiscalement, tandis qu'un abri haut type véranda aura un impact réel sur vos impôts locaux chaque année.
Demandez vos devis gratuits pour comparer les prix et l'impact fiscal de chaque solution d'abri.
Démarches administratives et déclarations obligatoires
Déclaration aux impôts : le formulaire 6704 IL
Tout propriétaire qui fait construire une piscine ou installe un abri de plus de 1,80 m de hauteur doit déposer une déclaration modèle IL (formulaire 6704) auprès du centre des impôts fonciers dans les 90 jours suivant l'achèvement des travaux. Ce document permet à l'administration de recalculer la valeur locative cadastrale.
L'oubli ou le retard de cette déclaration peut entraîner un redressement avec application rétroactive de la taxe foncière majorée, assorti de pénalités de 10 %.
Exonération temporaire de 2 ans
L'article 1383 du code général des impôts prévoit une exonération de taxe foncière pendant les 2 premières années suivant l'achèvement de toute construction nouvelle. Cette exonération s'applique aussi aux abris de piscine imposables, à condition d'avoir déposé la déclaration 6704 IL dans les délais.
L'exonération porte sur la part départementale et la part communale (sauf délibération contraire de la commune). Elle représente une économie de 300 à 800 euros sur deux ans selon les cas.
Autorisation d'urbanisme : déclaration préalable ou permis de construire ?
En parallèle de la déclaration fiscale, l'aspect urbanistique impose ses propres démarches :
- Abri de moins de 20 m² de surface au sol : déclaration préalable de travaux en mairie
- Abri de 20 m² ou plus : permis de construire obligatoire
- Abri situé en zone protégée (ABF, site classé) : permis de construire systématique, quelle que soit la surface
- Abri démontable installé moins de 3 mois par an : aucune formalité, sauf en zone protégée
Le non-respect de ces obligations peut entraîner une amende pouvant aller de 1 200 à 6 000 euros par m² de surface construite, voire une obligation de démolition.
Réduire l'impact fiscal de votre abri de piscine
Choisir un abri bas ou mi-haut
La stratégie la plus directe pour limiter l'impact de l'abri piscine taxe foncière impôts consiste à opter pour un modèle dont la hauteur reste inférieure à 1,80 m. Les abris bas télescopiques et les abris plats coulissants offrent une excellente protection du bassin sans alourdir votre fiscalité. Ils assurent aussi la conformité à la norme NF P90-309 de sécurité enfants, un avantage non négligeable.
Opter pour une structure démontable
Les abris gonflables, les bulles de piscine et certaines structures à armature légère non scellée au sol ne sont pas considérés comme des constructions permanentes. Ils ne génèrent ni taxe foncière supplémentaire, ni taxe d'aménagement. Leur durée de vie est toutefois plus limitée (3 à 7 ans contre 15 à 30 ans pour un abri rigide).
Profiter de la TVA réduite à 10 %
Si votre habitation a plus de 2 ans, la pose d'un abri de piscine par un professionnel peut bénéficier du taux de TVA réduit à 10 % au lieu de 20 %. Cette réduction s'applique à la main-d'oeuvre et aux fournitures, à condition que l'entreprise fournisse et pose le matériel. Sur un abri à 15 000 euros HT, l'économie atteint 1 500 euros.
Vérifier les aides locales
Certaines collectivités proposent des subventions pour les équipements améliorant l'isolation thermique de la piscine, dans une logique d'économie d'énergie. Un abri performant réduit l'évaporation et le besoin de chauffage du bassin. Renseignez-vous auprès de votre mairie ou de l'ADIL de votre département.
Contester une évaluation excessive
Si vous estimez que la réévaluation de votre valeur locative est disproportionnée après l'installation de l'abri, vous pouvez adresser une réclamation contentieuse au centre des impôts fonciers avant le 31 décembre de l'année suivant la mise en recouvrement. Appuyez votre demande par des comparaisons avec des biens similaires du voisinage (méthode par comparaison).
Obtenez un chiffrage précis en comparant plusieurs devis d'installateurs près de chez vous.
Questions fréquentes
Un abri de piscine bas augmente-t-il la taxe foncière ?
Non, un abri de piscine dont la hauteur sous faîtage est inférieure à 1,80 m n'est pas pris en compte dans le calcul de la surface taxable. Il n'entraîne donc aucune augmentation de la taxe foncière. C'est le cas des abris plats, bas télescopiques et de la plupart des abris mi-haut.
Quel formulaire remplir pour déclarer un abri de piscine aux impôts ?
Vous devez déposer le formulaire 6704 IL (déclaration modèle IL) auprès du centre des impôts fonciers de votre commune dans les 90 jours suivant la fin des travaux. Cette déclaration permet le recalcul de la valeur locative et ouvre droit à l'exonération temporaire de 2 ans sur la part correspondant à la construction nouvelle.
Quelle est la taxe d'aménagement pour un abri de piscine haut ?
La taxe d'aménagement d'un abri haut se calcule sur la surface de plancher créée, valorisée à environ 920 euros/m² hors Île-de-France en 2026, multipliée par les taux communal (1 à 5 %) et départemental (jusqu'à 2,5 %). Pour un abri de 30 m², comptez entre 550 et 2 070 euros de taxe d'aménagement en paiement unique.